
2026/07/14
生前贈与を始める前に、贈与税の基礎控除、相続税の計算に加算される期間、贈与の記録を確認しておきましょう。この記事では、暦年課税と相続時精算課税の違いも含めてご説明します。
生前贈与と税金の関係
生前贈与とは、生きているうちに財産を家族などへ渡しておくことです。
相続税は、亡くなった時点で持っている財産に対してかかります。そのため、生前のうちに財産を少しずつ移しておけば、相続の対象となる財産を減らし、結果として相続税の負担を軽くできる場合があります。
ただし、贈与にも「贈与税」という税金がかかります。
相続税を抑えるつもりが、贈与税で思わぬ負担が出ることもあるため、「どのくらいの金額を」「いつ」「誰に」渡すのかを計画的に考えることが大切です。
生前贈与を始める前に知っておきたい3つのポイント
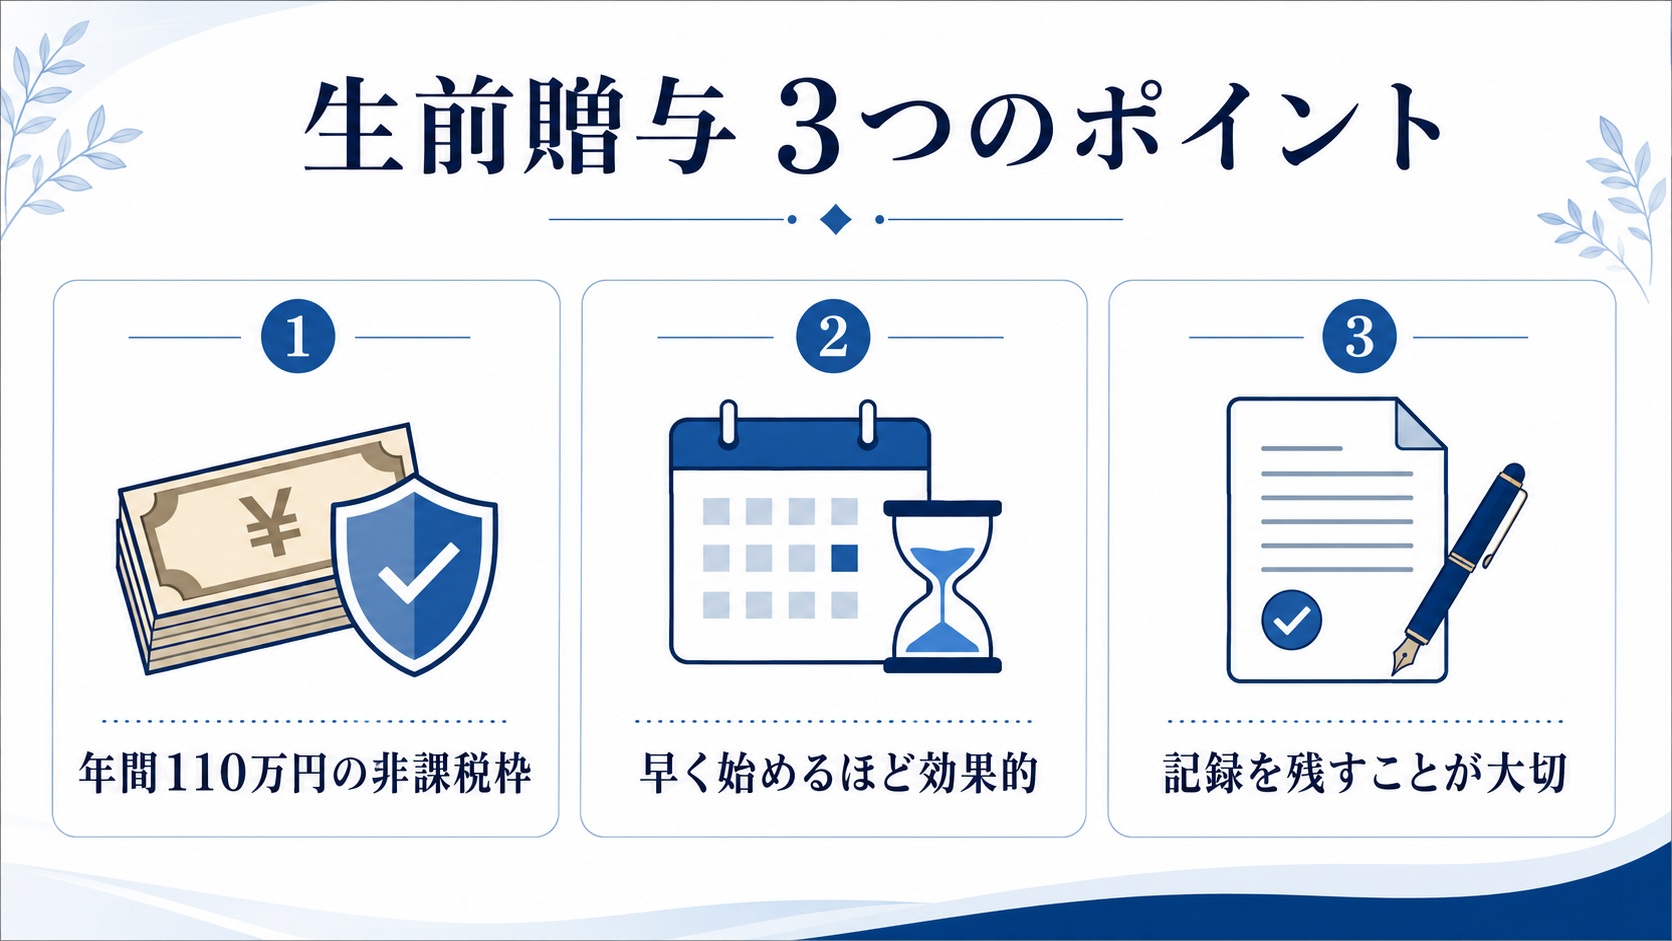
① 年間110万円までの非課税枠(暦年贈与)
暦年課税の贈与税には、受け取る人ごとに1年間(1月1日〜12月31日)の贈与の合計額が110万円までなら贈与税がかからない、という基礎控除があります。
この枠を使い、毎年少しずつ贈与していく方法は「暦年贈与」と呼ばれ、生前贈与の基本的な進め方のひとつです。
毎年その都度贈与契約を結ぶ場合と、最初から複数年にわたり一定額を渡す約束をしている場合では扱いが異なります。同じ時期・同じ金額という理由だけで、直ちにまとめて課税されるわけではありません。複数年の給付をあらかじめ約束した場合は、定期金に関する権利の贈与として課税されることがあります。
参考:国税庁「贈与税がかかる場合」Q1
② 相続前一定期間の贈与は相続財産に加算される
暦年課税の贈与では、相続や遺贈などで財産を取得した人が被相続人から受けた一定期間内の贈与を、相続税の計算に加算します。年間110万円以下で贈与税がかからなかった贈与も対象になる場合があります。
- 2026年12月31日までに相続が開始:相続開始前3年以内
- 2027年1月1日〜2030年12月31日に相続が開始:2024年1月1日から相続開始日まで
- 2031年1月1日以降に相続が開始:相続開始前7年以内
延長された期間のうち相続開始前3年以内を除く部分は、贈与財産の合計から総額100万円を差し引いて加算します。加算されない贈与の特例もあるため、贈与した時期・相手・利用した制度を確認する必要があります。相続時精算課税は別の取扱いです。
③ 「あげた・もらった」を記録に残す
贈与でよくあるトラブルが、「本当に贈与だったのか」があとから問題になるケースです。
たとえば、親が子ども名義の口座にお金を入れていても、子どもがその存在を知らず自由に使えない状態だと、実質的には親の財産(名義預金)とみなされることがあります。
こうした事態を防ぐには、贈与契約書を作る、振込の記録を残す、受け取る側もその口座を管理する、といった「渡した事実」を残す工夫が有効です。
生前贈与を含めた相続対策の全体像は、生前対策のご相談のページでもご紹介しています。あわせてご覧ください。
暦年贈与と相続時精算課税、どちらを選ぶ?
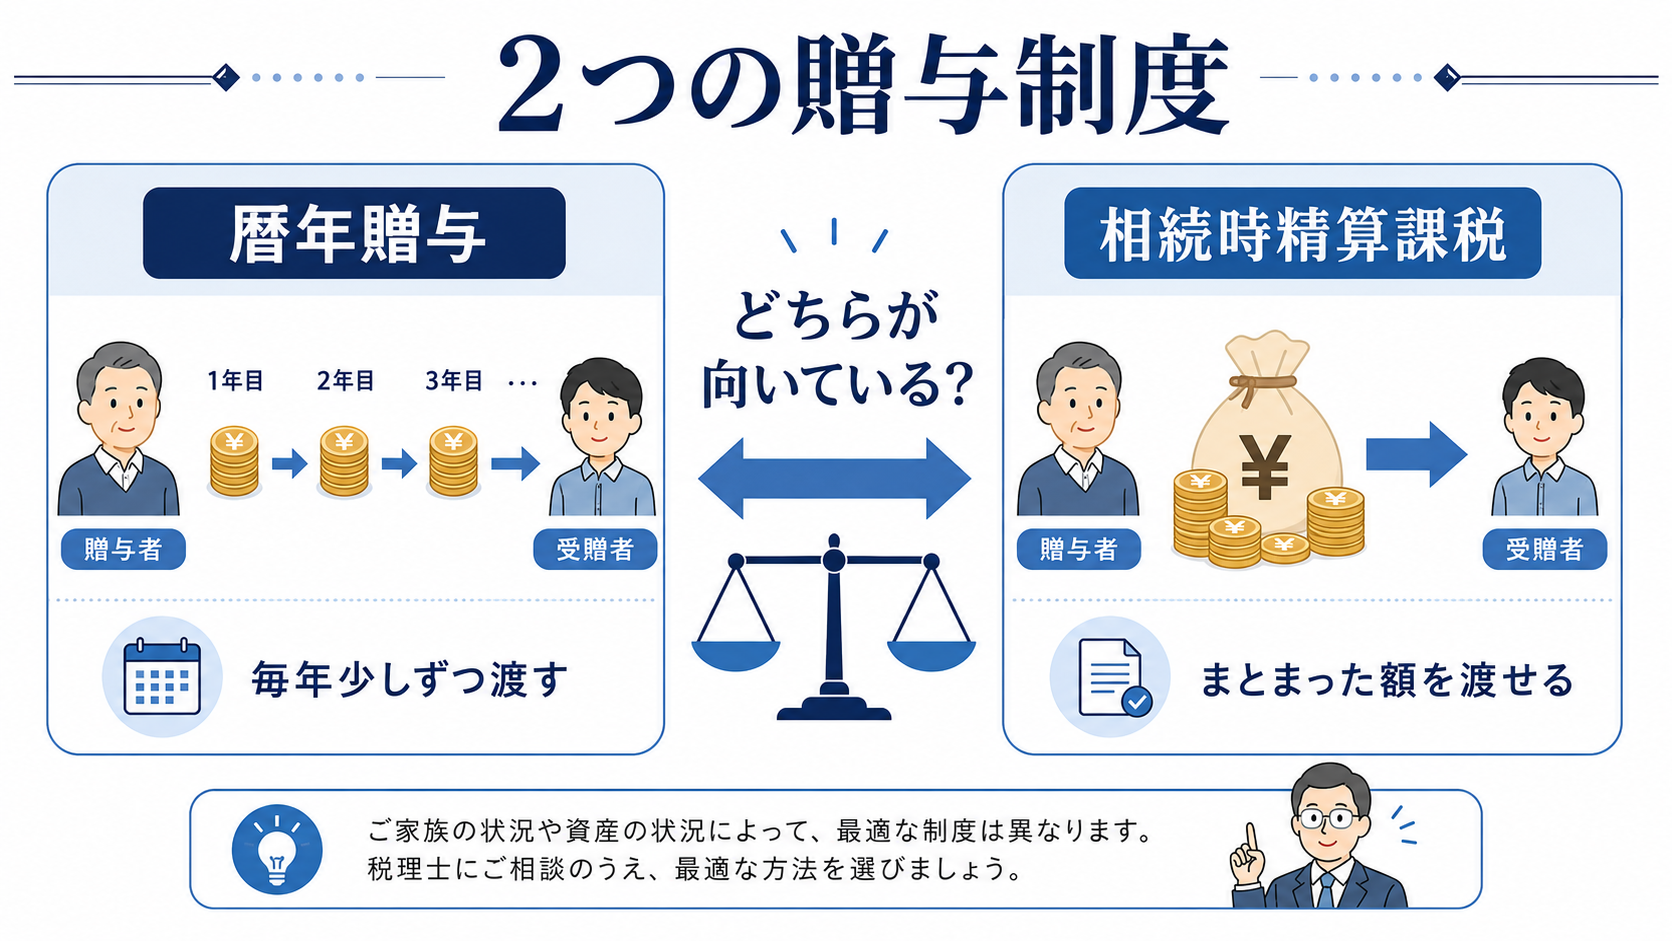
生前贈与には、先ほどの「暦年贈与」のほかに「相続時精算課税」という制度もあります。
相続時精算課税は、近年の改正により年間110万円の基礎控除が設けられ、さらにこの基礎控除部分は相続時に加算する財産の価額に含まれません。適用には要件と選択の届出があり、一度選択すると、その贈与者からの贈与について暦年課税に戻すことはできません。
どちらを選ぶかは、財産の内容、ご家族の状況、贈与する方の年齢などを確認して判断します。自社株がある場合は、事業の承継方針も関係します。
なお、この記事でご紹介している内容は、執筆時点の一般的な制度の概要です。
税制は改正されることがあり、また実際の取り扱いは個々の状況によって異なります。具体的な判断は、必ず専門家にご確認ください。
ご家庭に合う方法を相談する
贈与したい財産、渡す相手、時期が分かれば、検討する制度や必要な手続きを確認できます。まだ決まっていない場合も、気になっていることからお聞かせください。
当事務所は三原市本町にあり、福山市・尾道市など備後地域からのご相談にも対応しています。初回相談は無料です。相続が発生した後の手続きは、相続税申告のご案内をご覧ください。
本文確認・更新:2026年10月4日


