
2026/02/03
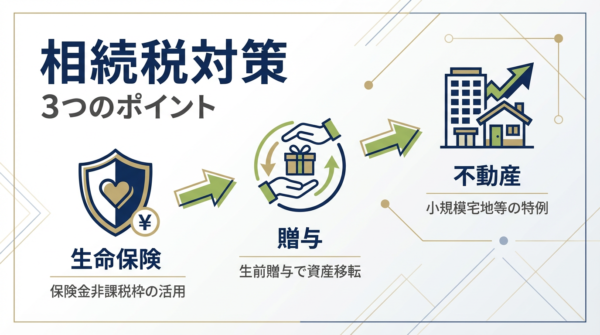
相続税の準備は、財産のおおよその金額と、ご家族の状況を確認するところから始めます。不動産、生命保険、生前贈与にはそれぞれ注意点があり、どの方法が合うかはご家庭によって異なります。
ここでは、申告が必要かを確認する目安と、対策を考える際に押さえておきたい点をご説明します。
相続税の申告が必要かを確認する
相続税の基礎控除は、3,000万円+(法定相続人の数×600万円)です。配偶者と子2人の計3人なら、4,800万円になります。
課税価格の合計が基礎控除を超える場合は、申告の要否を確認します。配偶者の税額軽減や小規模宅地等の特例で納税額がゼロになっても、適用のために申告が必要な場合があります。
預貯金が少なくても、自宅や土地などを含めると基礎控除を超えることがあります。まずは財産の一覧を作りましょう。
土地と家屋の評価方法
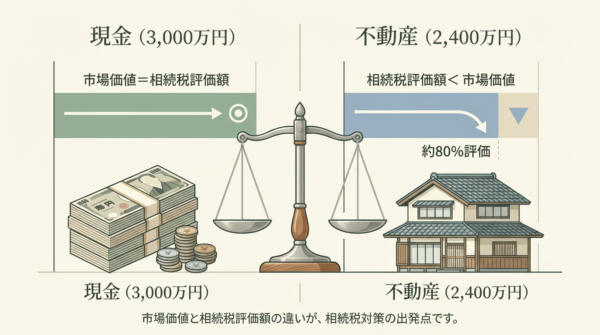
財産の評価は原則として取得時の時価によりますが、相続税の計算では財産の種類ごとに定められた評価方法を確認します。不動産を一律に「売買価格の8割」で計算することはできません。
- 土地:路線価がある地域では路線価方式、ない地域では倍率方式で評価します。形状や利用状況なども関係します。
- 家屋:原則として固定資産税評価額を基に評価します。貸家などは利用状況による調整があります。
購入価格や売却見込額だけでは相続税評価額は決まりません。小規模宅地等の特例なども、適用要件と申告の要否を個別に確認します。
参考:国税庁「土地家屋の評価」
生命保険を検討するときの注意点
生命保険は、納税資金や特定の家族に残すお金を用意する方法の一つです。保険料を支払った後も、ご自身の生活資金が足りるか確認してください。
死亡保険金の非課税限度額は、500万円×法定相続人の数です。法定相続人が3人なら1,500万円になります。
被相続人が保険料を負担していた死亡保険金のうち、相続人が受け取るものが対象です。相続放棄した人など、相続人以外の受取人には非課税枠を適用できません。保険料の負担者・被保険者・受取人によって課税関係が変わるため、契約内容の確認が必要です。
生前贈与は、渡す相手・時期・記録を確認する
誰に、いつ、いくら渡すかを考え、贈与契約書や振込の記録を残します。税金だけでなく、ご家族への説明や、贈与する方の生活資金にも目を向けてください。
相続税の計算に加算される贈与
暦年課税の贈与では、相続や遺贈などで財産を取得した人が被相続人から受けた一定期間内の贈与を、相続税の計算に加算します。年間110万円以下で贈与税がかからなかった贈与も対象になる場合があります。
- 2026年12月31日までに相続が開始:相続開始前3年以内
- 2027年1月1日〜2030年12月31日に相続が開始:2024年1月1日から相続開始日まで
- 2031年1月1日以降に相続が開始:相続開始前7年以内
延長された期間のうち相続開始前3年以内を除く部分は、贈与財産の合計から総額100万円を差し引いて加算します。加算されない贈与の特例もあるため、贈与した時期・相手・利用した制度を確認する必要があります。相続時精算課税は別の取扱いです。
贈与制度を選ぶ前に
暦年課税と相続時精算課税は、将来の相続まで含めて比較する必要があります。財産の内容や贈与する方の年齢などによって、有利・不利が変わります。
生前贈与の基礎控除と注意点もご覧ください。
不動産は、税額と維持費の両方で考える
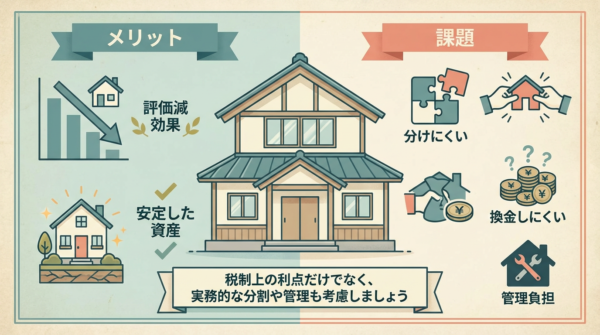
不動産を使った対策では、相続税評価額に加えて、購入費用・管理費・修繕費も確認します。貸している土地や建物は利用状況に応じた評価の調整がありますが、購入すれば必ず節税になるとは限りません。
- 空室や修繕が発生しても、収支が成り立つか
- 相続後に誰が管理し、誰が受け継ぐか
- 売却が必要になった場合の条件や費用はどうか
- 納税に使える預貯金が残るか
小口不動産などを検討する場合も、評価方法や手数料、売却条件を確認します。説明された節税額だけで判断せず、ご家族が引き継いだ後の負担も含めて考えましょう。
会社の株式を引き継ぐ場合
自社株の贈与や相続では、株式の評価額と事業の承継方針を確認します。事業承継税制には、一定の要件のもとで贈与税などの納税が猶予され、条件を満たすと免除される仕組みがあります。
利用後も報告などが必要です。株式の譲渡などにより猶予が取り消され、利子税を含めて納税が必要になる場合もあるため、会社の将来の予定とあわせて検討します。
相談前に分かる範囲でまとめておくこと
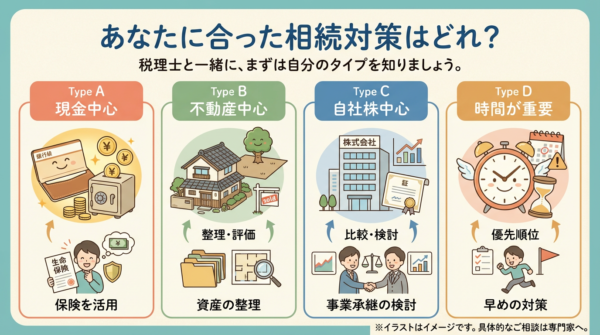
- ご家族の構成と、財産のおおよその内容・金額
- 不動産の所在地、種類、賃貸の有無
- 生命保険の契約内容と、過去の贈与の時期・相手・金額
- 相続が発生している場合は、その日付と申告の状況
固定資産税の納税通知書や預貯金の残高が分かる資料があればお持ちください。すべて揃うまで待つ必要はありません。
すでに相続が発生している場合は、申告期限と納税資金の確認を先に進めます。詳しくは相続税申告のご案内、生前の準備は生前対策のご相談をご覧ください。
初回相談と料金について
費用が発生する段階について
初回相談は無料です。お話を伺った段階で費用の目安をご案内できますが、正式なお見積りは相続財産の評価後となります。評価などの業務は業務委託契約の締結後に開始し、そこから費用が発生します。評価後など途中で依頼を取りやめる場合は、作業量に応じたキャンセル料がかかります。
資料収集代行や特別な評価が必要な作業は、原則として1時間5,000円(税別)で別途見積りとなります。資料収集に伴う旅費・通信費は実費です。相続人の人数による加算はありません。
事務所は三原市本町にあります。福山市・尾道市など備後地域をはじめ、中四国からのご相談や訪問相談もお問い合わせください。
事務所電話:0848-63-5551(8:30〜17:00/土日祝休み。定休日の相談は応相談)
緊急時・営業時間外:090-7993-3248
LINEで相談する
本文確認・更新:2026年10月4日


